
导读: 数字虚拟货币量化,为什么一开实盘就亏?几个实盘细节你未必注意过数字虚拟货币量化,外人看着是写代码跑策略,核心根本不是代码。下面说几个我反复验证过的细节。我见过太多人用固定2%仓位开仓,听着稳,但加密市场波动率是美股好几倍,连亏5次是概率事件不是意外。策略靠高频信号,这个延迟就是实打实的亏钱。...
数字虚拟货币量化,为什么一开实盘就亏?几个实盘细节你未必注意过
数字虚拟货币量化,外人看着是写代码跑策略,核心根本不是代码。我做了三年量化数字虚拟货币量化,最大的感受是:大多数人一上来就盯回测收益率,但真正决定实盘能不能活下来的,是对市场微观结构的理解、滑点控制、资金管理。这几样没有一样靠写脚本能解决。下面说几个我反复验证过的细节。
滑点。别只看回测净收益。比特币流动性好的时候滑点很小,但遇到插针——比如15分钟跌20%那种行情——市价单成交价和信号价能差出2%到3%。我早期踩过,策略回测年化180%,实盘跑完年化只剩60%,全被滑点成本吃掉。现在每笔交易加0.15%到0.3%的滑点,再乘上挂单未成交概率,算出来的数才敢信。
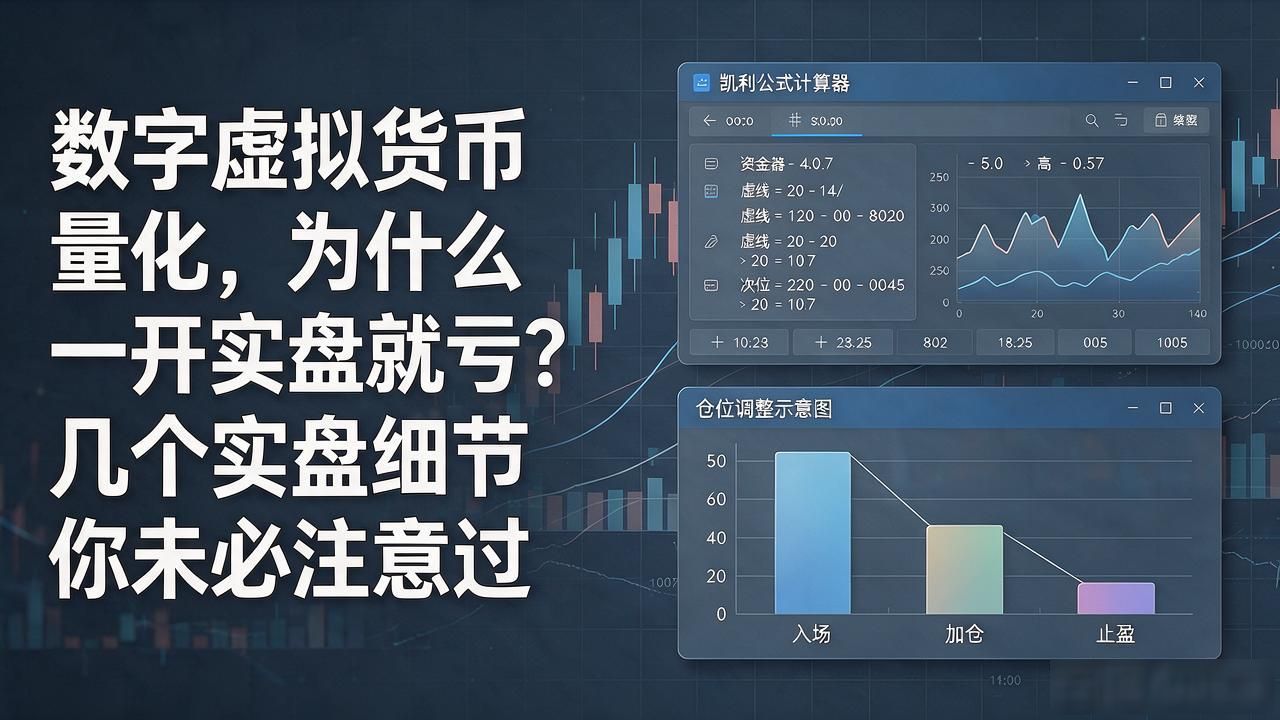
资金管理比策略本身重要得多。我见过太多人用固定2%仓位开仓,听着稳数字虚拟货币量化,为什么一开实盘就亏?几个实盘细节你未必注意过,但加密市场波动率是美股好几倍,连亏5次是概率事件不是意外。我现在用凯利公式算理论仓位上限再打对折,连亏3笔自动降仓位一半,亏5笔直接暂停去翻日志。这不是玄学,是数学上唯一活法。
还有一件很多人忽略的:交易所API延迟和限频。我用过某主流所,REST接口每秒限10次请求,WebSocket断连要等2到5秒重连。策略靠高频信号,这个延迟就是实打实的亏钱。后来把信号频率从每分钟降到每5分钟,延迟影响小了,回测和实盘偏差也明显收窄。别迷信"更优",能稳定跑出来的策略才是好策略。
转载请注明出处:admin,如有疑问,请联系()。
本文地址:https://www.jcxnews.com/sdwd/1457.html