
导读: 大面积数字货币推了这么久,2026年全球真跑通的到底有几国大面积数字货币,我盯了快三年。中国的数字人民币到2026年,试点扩到五十多个城市,但日均活跃用户卡在几百万级别。印度数字卢比在政府补贴里跑得动,私人消费场景几乎没人用。老百姓已经有微信支付宝,多一个官方入口没有感知上的增量。要让大面积数字货币...
大面积数字货币推了这么久,2026年全球真跑通的到底有几国
大面积数字货币,我盯了快三年。从demo到普通人真掏钱包,隔的不是技术,是习惯和信任。2026年回头看,铺开程度远没有白皮书里写得乐观。
中国的数字人民币到2026年,试点扩到五十多个城市,但日均活跃用户卡在几百万级别。不是发不出去大面积数字货币推了这么久,2026年全球真跑通的到底有几国,是商户端收银台改造没跟上,很多街边小摊宁愿收现金也不愿多装一台扫码设备。
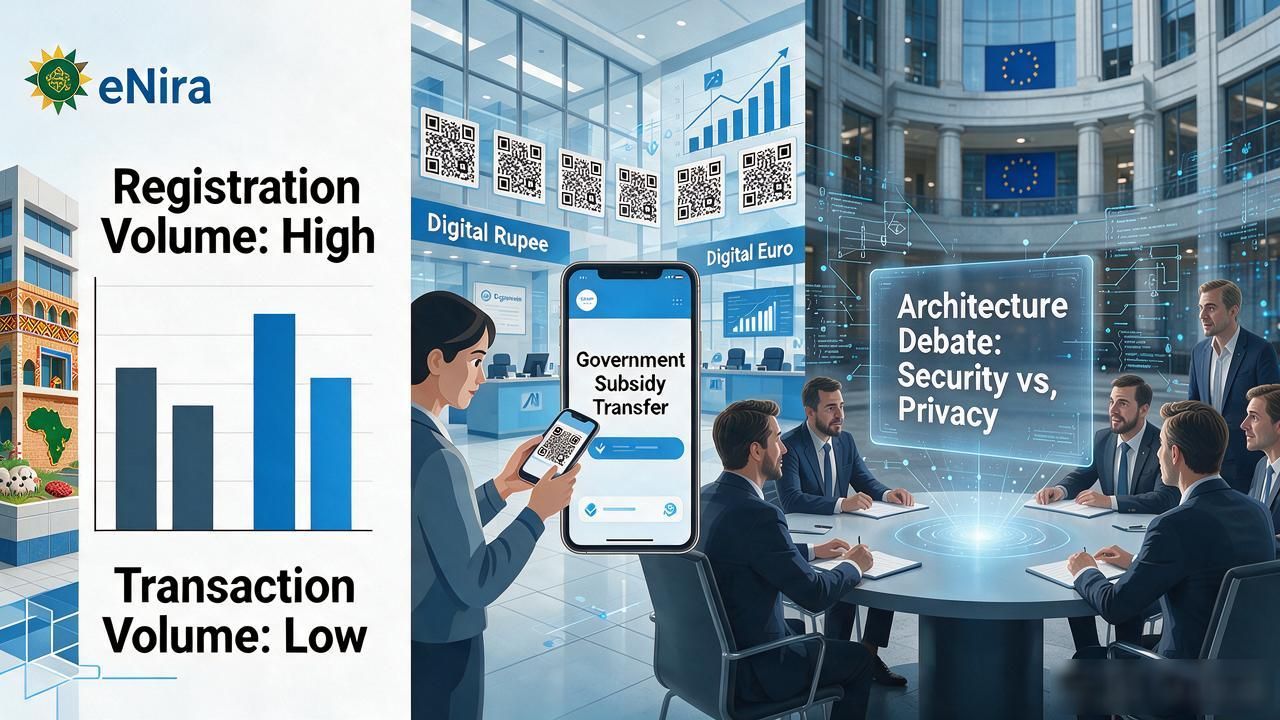
尼日利亚eNaira上线两年,注册量看着不错,实际交易笔数不到注册量的5%。印度数字卢比在政府补贴里跑得动,私人消费场景几乎没人用。欧盟数字欧元还在架构辩论,隐私条款吵了两年没定稿。
真正卡住大面积铺开的,不是区块链或密码学,是"为什么要换"这个动机问题。 老百姓已经有微信支付宝,多一个官方入口没有感知上的增量。商户要担硬件升级和培训成本,收益却不确定。银行怕存款被分流,监管怕匿名交易失控大面积数字货币,每一方都有阻力。
要让大面积数字货币真正活起来,得找到那个"非用不可"的场景。可能是跨境结算的强制对接,可能是养老金发放的底层通道,也可能是绑定到水电煤缴费这种高频刚需上。技术已经够了,缺的是一个让所有人都觉得"不用就吃亏"的经济激励。
转载请注明出处:admin,如有疑问,请联系()。
本文地址:https://www.jcxnews.com/fgrg/1693.html