
导读: 一人发一百万数字货币,钱从哪儿来,够不够花到发工资那天?钱从哪儿来?不用发债、不用向私人借钱、不用印一船实体钞票,改一行数据库记录就够了。你今天拿一百万能买套房,半年后可能只够付三个月房贷。购买力被稀释的速度,决定了这笔钱真正的有效期,而不是它到账时的那串零。一部分人拿去买基金、炒币,推高资产价格;...
一人发一百万数字货币,钱从哪儿来,够不够花到发工资那天?
数字货币早已不是极客圈的概念玩具。"给每人发一百万"的分配构想,正从论坛帖子变成多国央行桌上的政策议题。这件事的要点从来不在于那个数字本身有多诱人,而在于货币的发行权和分配逻辑被彻底改写。
钱从哪儿来?答案不复杂:央行向每个公民的数字账户直接注入余额,本质是用铸币税替代税收完成再分配。不用发债、不用向私人借钱、不用印一船实体钞票,改一行数据库记录就够了。技术门槛低到令人意外,真正卡住事情的每个人一百万数字货币,是"谁来拍板、发多少、能不能收回"的政治意愿。
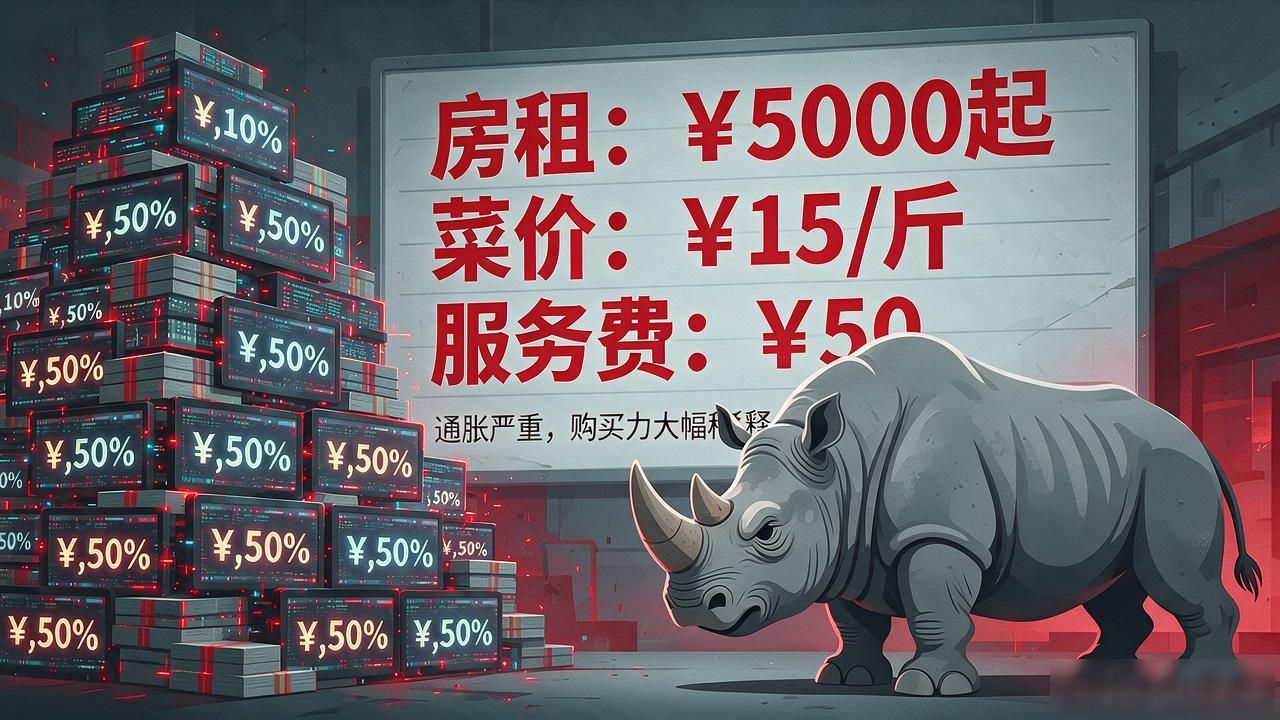
一百万听着很爽,但别忘了通胀这头灰犀牛。全民同时握着一大笔购买力,商户不敢不涨价,房租、菜价、服务费全线跟涨。你今天拿一百万能买套房,半年后可能只够付三个月房贷。购买力被稀释的速度,决定了这笔钱真正的"有效期",而不是它到账时的那串零。
这笔钱不会凭空蒸发。一部分人拿去买基金、炒币,推高资产价格;一部分人提前消费,企业接单扩产,成本再转嫁给下游。打工人发现手里有了"底气钱",辞职谈判的筹码多了,整个劳动市场的博弈格局会被重新拉锯,"不干了"三个字的分量完全不同。
假设明天早上一睁眼一人发一百万数字货币,钱从哪儿来,够不够花到发工资那天?,央行App弹出提示:"已到账一百万"。你第一秒的动作,是转给爸妈、刷掉购物车,还是先截图发个朋友圈?
转载请注明出处:admin,如有疑问,请联系()。
本文地址:https://www.jcxnews.com/fgrg/1106.html