
导读: 央行数字货币BODC到底要解决什么问题,普通人该关注什么央行数字货币BODC不是私人加密货币,而是主权货币的数字形态,正在改写支付和货币政策的底层逻辑。真正该盯的信号不是技术白皮书,而是法定货币地位的立法进度。对做生意的人,这直接决定结算周期和现金流节奏;对投资者,它牵动银行股和支付平台的估值逻辑。...
央行数字货币BODC到底要解决什么问题,普通人该关注什么
央行数字货币BODC不是私人加密货币,而是主权货币的数字形态,正在改写支付和货币政策的底层逻辑。
BODC由央行直接发行,嵌入数字钱包或清算系统,运行在央行可控的分布式账本上。可编程性是核心差异——一笔补贴可设定只能在指定商户消费,到期自动退回央行数字货币BODC到底要解决什么问题,普通人该关注什么,多个试点经济体已完成验证。
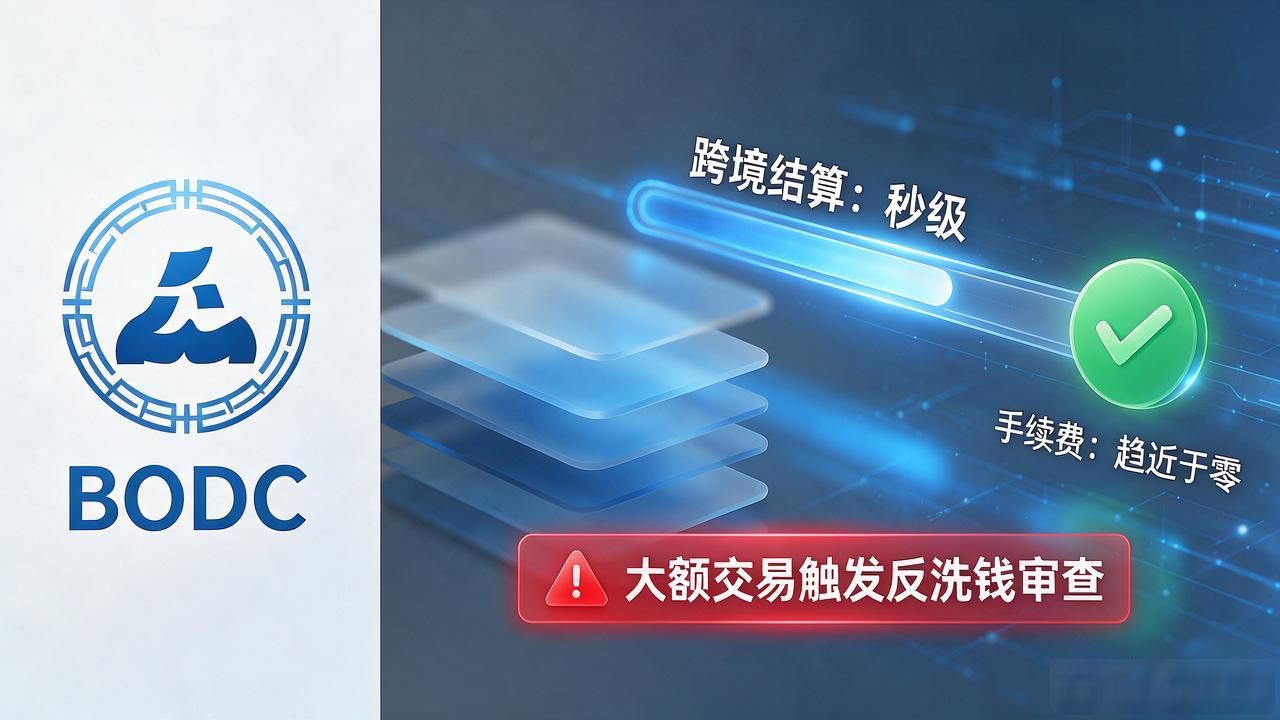
对用户,最直观的变化是支付即时到账、跨境结算从数天压到秒级、手续费趋近于零。代价是隐私边界被重新划定:多数方案采用分层匿名设计,小额交易对用户和银行均不可见,大额才触发反洗钱审查。具体条款取决于你所在法域的立法,别只听口号。
对商业银行,BODC绕开了"存款—贷款"这个核心盈利模式。大量资金若以BODC形式存放在央行,银行可用资金池缩水,信贷扩张和利率传导链条都会被重塑。部分方案设每人持有上限,给银行体系留缓冲央行数字货币BODC,防止出现"数字挤兑"。
真正该盯的信号不是技术白皮书,而是法定货币地位的立法进度。BODC一旦获得"必须接受"的法律强制力,商户的支付接口和对账系统都得跟着改。对做生意的人,这直接决定结算周期和现金流节奏;对投资者,它牵动银行股和支付平台的估值逻辑。物理现金大概率不会消失,但会变成一种需要主动选择的选项。
转载请注明出处:admin,如有疑问,请联系()。
本文地址:https://www.jcxnews.com/bfgs/931.html